Domain idcc.de kaufen?
Wir ziehen mit dem Projekt
idcc.de um.
Sind Sie am Kauf der Domain
idcc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain idcc.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **

Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Kazunari Sakamoto: Vortrag, Sachbücher von Kazunari SakamotoDas Buch "Kazunari Sakamoto: Vortrag" bietet einen tiefen Einblick in das Werk des renommierten Architekten Kazunari Sakamoto, der 1943 geboren wurde. Sakamoto hat sich intensiv mit kleineren Wohnbauten auseinandergesetzt und dabei die grundlegenden Prinzipien der Architektur hinterfragt. In diesem Vortrag werden seine Projekte von den Anfängen bis zur Gegenwart vorgestellt, wobei der Fokus auf seinem Bestreben liegt, Architektur von gesellschaftlichen Zwängen zu befreien. Ziel ist es, Räume zu schaffen, in denen Menschen sich frei entfalten können. Die theoretischen und praktischen Ansätze Sakamotos haben einen bedeutenden Einfluss auf die zeitgenössische Architektur in Japan und bieten wertvolle Perspektiven für Studierende und Fachleute der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Komposition und Vortrag, Fachbücher von Susanne SchrageDas Fachbuch "Komposition und Vortrag" von Susanne Schrage bietet eine tiefgehende Analyse der Flötensonaten von Johann Joachim Quantz, der über 30 Jahre lang Kammerkomponist am Hof von Friedrich II. war. Schrage kombiniert philologische Detailanalysen mit einem innovativen flötistischen Ansatz, um die Komplexität von Quantz' Tempo-Systematik und die charakteristischen Merkmale seiner Sonatensätze zu beleuchten. Die Autorin entwirft ein differenziertes Bild der Sonaten, die speziell für die Traversflöte und die hohen spieltechnischen Anforderungen des königlichen Publikums konzipiert wurden. Diese Studie ist nicht nur ein bedeutender Beitrag zur Quantz-Forschung, sondern auch zur historischen Interpretationsforschung. Eine beigefügte Datenbank ermöglicht es den Leserinnen und Lesern, individuelle Analysen durchzuführen und vertiefte Einblicke zu gewinnen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
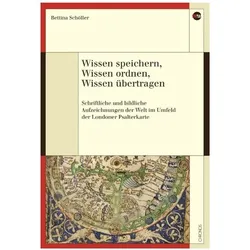
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **

Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissen, Lernen und Innovation im digitalen Unternehmen, Fachbücher von Swetlana Franken, Rolf FrankenErstmalig stellen Swetlana und Rolf Franken in ihrem Lehrbuch ein ganzheitliches Konzept der Wissens- und Innovationsarbeit in Unternehmen dar und nehmen dabei eine fundierte Integration der Fächer Wissensmanagement, Innovationsmanagement und lernende Organisation vor. Die Autoren erläutern die theoretischen Grundlagen von Wissensmanagement, Lerntheorien und Innovationsmanagement und stellen das Modell des integrierten Wissens- und Innovationsmanagements (IWI) dar. Zahlreiche Fallstudien und Beispiele aus der Unternehmenspraxis illustrieren die einzelnen Prozesse bei der Umsetzung des Modells.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kazunari Sakamoto: Vortrag, Sachbücher von Kazunari SakamotoDas Buch "Kazunari Sakamoto: Vortrag" bietet einen tiefen Einblick in das Werk des renommierten Architekten Kazunari Sakamoto, der 1943 geboren wurde. Sakamoto hat sich intensiv mit kleineren Wohnbauten auseinandergesetzt und dabei die grundlegenden Prinzipien der Architektur hinterfragt. In diesem Vortrag werden seine Projekte von den Anfängen bis zur Gegenwart vorgestellt, wobei der Fokus auf seinem Bestreben liegt, Architektur von gesellschaftlichen Zwängen zu befreien. Ziel ist es, Räume zu schaffen, in denen Menschen sich frei entfalten können. Die theoretischen und praktischen Ansätze Sakamotos haben einen bedeutenden Einfluss auf die zeitgenössische Architektur in Japan und bieten wertvolle Perspektiven für Studierende und Fachleute der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Komposition und Vortrag, Fachbücher von Susanne SchrageDas Fachbuch "Komposition und Vortrag" von Susanne Schrage bietet eine tiefgehende Analyse der Flötensonaten von Johann Joachim Quantz, der über 30 Jahre lang Kammerkomponist am Hof von Friedrich II. war. Schrage kombiniert philologische Detailanalysen mit einem innovativen flötistischen Ansatz, um die Komplexität von Quantz' Tempo-Systematik und die charakteristischen Merkmale seiner Sonatensätze zu beleuchten. Die Autorin entwirft ein differenziertes Bild der Sonaten, die speziell für die Traversflöte und die hohen spieltechnischen Anforderungen des königlichen Publikums konzipiert wurden. Diese Studie ist nicht nur ein bedeutender Beitrag zur Quantz-Forschung, sondern auch zur historischen Interpretationsforschung. Eine beigefügte Datenbank ermöglicht es den Leserinnen und Lesern, individuelle Analysen durchzuführen und vertiefte Einblicke zu gewinnen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrage, Susanne: Komposition und VortragKomposition und Vortrag , Johann Joachim Quantz war über 30 Jahre lang Kammerkomponist des preußischen Königs Friedrich II. In dieser Zeit komponierte er - exklusiv für dessen abendliche Kammermusik - neben etlichen Flötenkonzerten auch 99 Flötensonaten. Diesem Sonatenkorpus nähert sich Susanne Schrage mit einer Synthese von philologischer Detailanalyse und eigenem flötistischen Embodiment. Mit diesem neuartigen methodischen Ansatz arbeitet sie die Komplexität von Quantz' Tempo-Systematik sowie die profilierten Charaktere seiner Sonatensätze heraus. Vor der kulturhistorischen Folie ihres Entstehungsrahmens entwirft sie ein Bild kontrastreicher Sonaten, deren Abwechslung außergewöhnlich genau auf das Instrument Traversflöte und auf das hohe spieltechnische Niveau und die Spielfreude des königlichen Adressaten zugeschnitten ist. Die Qualität und Quantität dieses Sonatenkorpus mit seiner differenzierten Verzierungs- und Artikulationspraxis weitet den Blick auf den ,guten Vortrag', wie ihn Quantz in seinem Versuch einer Anweisung die Flöte traversiere zu spielen lehrt. Die Studie leistet einen wichtigen Beitrag nicht nur zur Quantz-Forschung und zur Geschichte der musikalischen Praxis am Hofe Friedrichs des Großen, sondern vor allem zur historischen Interpretationsforschung. Eine beigefügte Datenbank (.xls) erlaubt vertiefende individuelle Analysen. , Kompressoren > Luftversorgung , Erscheinungsjahr: 20240111, Produktform: Kartoniert, Titel der Reihe: Musik - Kultur - Geschichte#20#, Autoren: Schrage, Susanne, Seitenzahl/Blattzahl: 334, Keyword: Flötensonaten; Geschichte; Johann Joachim Quantz; Kultur; Musik, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Warengruppe: TB/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 154, Höhe: 24, Gewicht: 516, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.